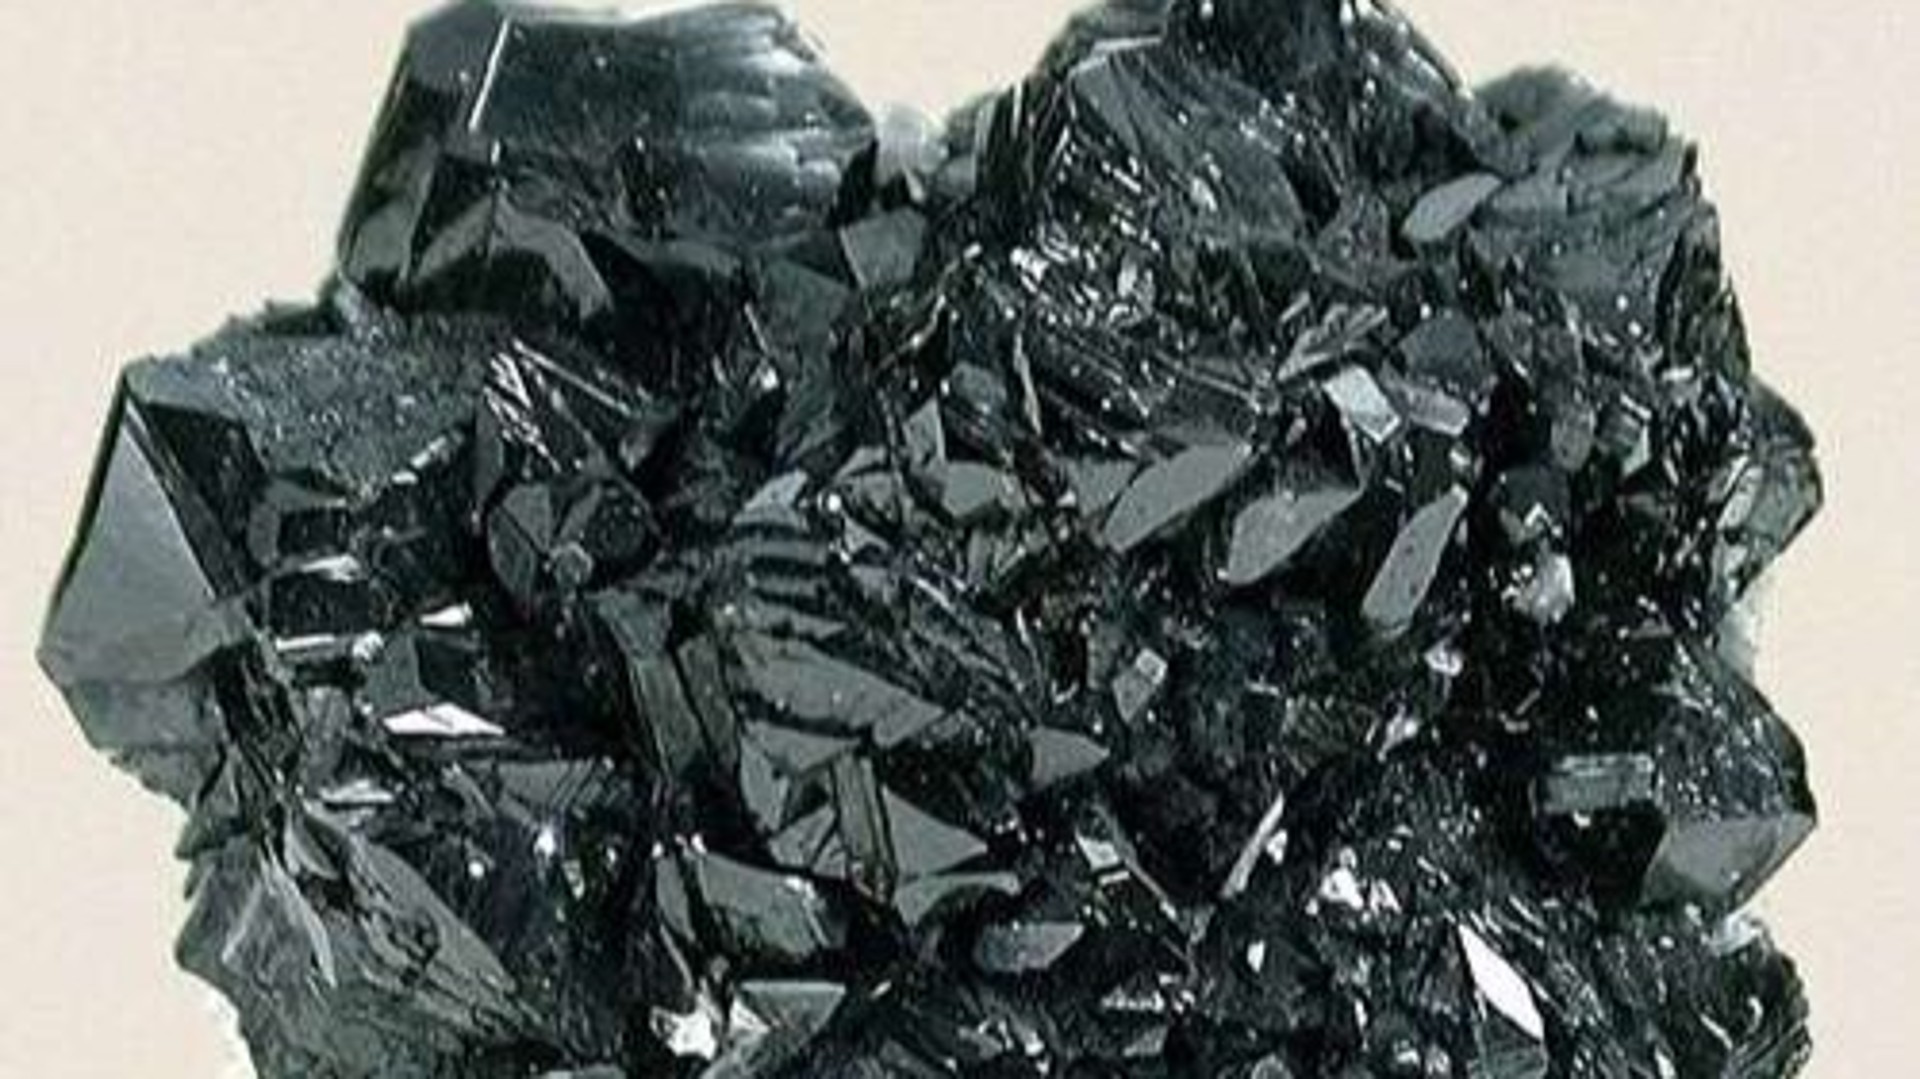
L'étain a longtemps été un métal discret. Il ne l'est plus. Au premier semestre 2026, le cours moyen au London Metal Exchange s'est établi à 50 291 dollars la tonne, en hausse de près de 57 % sur un an. En août, la Banque mondiale a relevé un plus haut historique de 55 385 dollars.
La raison est simple : sans étain, pas de soudure, donc pas d'électronique. Puces, serveurs, panneaux solaires, véhicules électriques… L'essor des centres de données liés à l'intelligence artificielle a fini de tendre un marché dont l'offre peine à suivre. Washington a d'ailleurs inscrit l'étain sur sa liste des minéraux critiques.
Pour l'Afrique, la conjoncture est inédite. Elle pose une question ancienne : qui capte la valeur ?
La RDC, pivot d'un marché mondial
La République démocratique du Congo est le premier producteur africain de cassitérite, le minerai d'étain, devant le Rwanda et le Nigeria.
En 2025, selon la Cellule technique de coordination et de planification minière (CTCPM), la cassitérite a rapporté 652,7 millions de dollars à l'export, pour quelque 46 250 tonnes. Plus des deux tiers de la production sont industriels. L'artisanat en fournit encore plus de 14 700 tonnes.
Le cœur du dispositif bat à Bisie, dans le territoire de Walikale, au Nord-Kivu. Exploitée par Alphamin Resources, c'est la troisième mine d'étain au monde, avec environ 6 % de l'offre mondiale de minerai. Elle a produit un record de 18 576 tonnes d'étain contenu en 2025 et vise 20 000 tonnes en 2026.
Sa vulnérabilité est celle de l'Est congolais. En mars 2025, l'avancée de groupes armés a contraint la société à suspendre l'exploitation pendant près de cinq semaines. Le cours de l'étain avait bondi d'environ 10 % à Londres. La sécurité au Kivu est désormais un facteur de prix mondial.
Le paradoxe du concentré
Cela dit, il y a aussi que Bisie exporte du concentré. Comme l'essentiel des volumes africains.
Le minerai prend la route de l'océan Indien, puis des fonderies d'Asie, en Chine, en Indonésie ou en Malaisie. C'est là que se forme le lingot coté au LME. C'est là, surtout, que se fabriquent la soudure, les alliages et les produits chimiques à base d'étain.
Le continent vend la matière. Il importe ensuite les composants qui en contiennent.
Des fonderies qui tiennent mais à petite échelle
Pourtant des brèches existent qui pourraient être mieux exploitées.
En RDC, Mining Mineral Resources (MMR) revendique la plus grande fonderie d'étain d'Afrique et la seule certifiée par la Responsible Minerals Initiative (RMI) dans le pays. L'entreprise affiche l'ambition d'une chaîne intégrée, de l'approvisionnement responsable jusqu'aux alliages industriels. Les statistiques officielles enregistrent d'ailleurs l'émergence d'exportations d'étain métal.
Au Rwanda, LuNa Smelter a relancé en 2018 la vieille fonderie de Karuruma, aux portes de Kigali, construite au début des années 1980. Ce partenariat polono-rwandais se présente comme la seule fonderie active de la région conforme aux standards de l'OCDE et de la RMI.
Son talon d'Achille a longtemps été l'approvisionnement : l'usine tournait sous ses capacités. Réponse de la direction : l'intégration verticale. LuNa a obtenu quatre grandes licences minières pour alimenter ses fours avec son propre minerai, et projette de produire de la soudure.
Kigali s'appuie sur sa traçabilité. Les exportations rwandaises de « 3T » (étain, tantale, tungstène) ont progressé de 46,2 % en 2025. Mais l'origine réelle d'une partie des volumes, à quelques kilomètres du Kivu, reste un sujet sensible.
Face au volontarisme politique, les réalités industrielles
Du côté du discours, on a changé d'échelle.
À Kinshasa, Félix Tshisekedi a fait de la transformation locale des minerais un pilier de la souveraineté économique lors de son discours du 30 juin 2026. Les opérateurs et les bailleurs sont prévenus : la valeur ajoutée créée sur place pèsera dans les négociations.
À Abuja, le ministre des Minéraux solides, Dele Alake, répète que l'ère de l'exportation de minerai brut est révolue. Le gouvernement fédéral cite explicitement l'étain parmi les métaux à raffiner au Nigeria, où le plateau de Jos fut jadis une place forte de la production mondiale.
Mais les obstacles sont connus. Électricité peu fiable. Demande intérieure faible. Extraction largement artisanale, voire illégale. Insécurité persistante dans le Nord.
Le Maghreb parti pour être la nouvelle frontière
Dans ce contexte, le Maghreb a sa carte à jouer et le Maroc pourrait rebattre les cartes.
Près de Meknès, dans la province de Khémisset, le gisement d'Achmmach recèle environ 213 300 tonnes d'étain contenu, ce qui le place parmi les plus grands gisements non exploités au monde.
Le projet a changé de mains. Le groupe chinois Xingye a racheté l'australien Atlantic Tin en octobre 2025, puis les 25 % détenus par les japonais Toyota Tsusho et Nittetsu Mining en juin 2026. Il s'apprête à lancer la construction.
Une étude antérieure envisageait une petite fonderie à arc électrique sur le site. Reste à savoir si le minerai marocain sera transformé au Maroc ou expédié vers les usines chinoises. La réponse dira beaucoup de la place réelle du Royaume dans cette chaîne de valeur.
Plus à l'est, en Égypte, les gisements de tantale et d'étain du désert oriental attendent toujours leur mise en valeur.
Quatre verrous sont à lever pour la mise en valeur locale
L'énergie, d'abord. Une fonderie consomme beaucoup d'électricité, et la moindre coupure arrête les fours.
Le volume, ensuite. Les productions sont dispersées, souvent artisanales, et peinent à alimenter une usine en continu.
La certification, aussi. Sans les labels OCDE et RMI, pas d'accès aux acheteurs européens et américains.
Le débouché, enfin. Sans industrie électronique locale, le lingot africain repart lui aussi vers l'Asie.
Une fenêtre s'ouvre, il ne faut pas la manquer
Ce qu’on constate, c’est que la conjoncture n'a jamais été aussi favorable. Des prix supérieurs à 50 000 dollars la tonne rendent les investissements de fonderie plus finançables. Ils rendent aussi la traçabilité, atout du Rwanda et de MMR, plus monnayable.
Le précédent indonésien hante tous les ministères des Mines. En interdisant l'export de nickel brut, Jakarta a contraint les acheteurs à bâtir des usines sur son sol. Mais l'Indonésie disposait d'un marché, d'une énergie et d'une stabilité que peu d'États africains peuvent aligner seuls.
D'où l'enjeu régional. Dans les Grands Lacs, entre Kinshasa, Kigali et Bujumbura, une filière intégrée supposerait des minerais tracés, des fonderies mutualisées et une paix durable au Kivu. Autrement dit, que l'étain cesse d'être un minerai de guerre pour devenir un métal d'industrie. Après le cobalt, l'étain dira si l'Afrique sait transformer sa rente géologique en puissance industrielle, ou si elle reste, une fois de plus, au premier maillon d'une chaîne dont la valeur se fabrique ailleurs. (Eco-TransContinentsAfrica)