Le chiffre a de quoi impressionner. Une vingtaine en 1990, environ 230 aujourd’hui, réparties dans 43 pays du continent, selon la base de données compilée par l’Agence française de développement (AFD) dans une étude publiée à l’été 2025. Le mouvement a commencé tôt. C’est Maurice qui, dès 1970, a ouvert la première zone franche africaine. Depuis, de Casablanca à Lagos, d’Addis-Abeba à Libreville, peu de capitales ont résisté à la tentation.
L’Organisation des zones économiques africaines (AEZO) recensait déjà en 2021 quelque 203 zones actives et 73 autres en développement. À l’échelle mondiale, la Cnuced en dénombre plus de 6 000. Le problème est ailleurs. Cette prolifération n’a pas produit le choc industriel espéré.
Une industrie qui reste marginale
Les chiffres de la Banque africaine de développement (BAD) sont sans appel. Selon son Indice d’industrialisation de l’Afrique 2025, le secteur manufacturier ne pèse que 10,8 % du PIB continental, contre 16,5 % en moyenne mondiale.
La valeur des biens manufacturés produits sur le continent est certes passée de 285 milliards de dollars en 2020 à 351 milliards en 2025. Mais elle représente toujours moins de 2 % de la production mondiale.
Autrement dit, les ZES ont accompagné la croissance. Elles ne l’ont pas transformée.
Des parcelles qui attendent leurs locataires
Premier symptôme : le taux de remplissage. Une enquête portant sur un échantillon de 39 zones a montré qu’un peu plus de 40 % d’entre elles n’avaient occupé qu’un quart de leur capacité. Seules 15 % fonctionnaient à plein.
En cause, des projections de demande trop optimistes, des infrastructures livrées sans les investisseurs qui devaient les occuper, et une concurrence entre zones qui se disputent souvent les mêmes capitaux.
Le cas gabonais illustre ces fragilités. La zone de Nkok, créée en partenariat public-privé avec le groupe Arise sur 1 126 hectares, a réussi son pari de la transformation locale du bois. En 2022, elle assurait environ 60 % du bois transformé dans le pays.
Mais début 2025, lors d’une visite gouvernementale, les autorités faisaient état de 67 entreprises pleinement opérationnelles et de 6 500 emplois. Un bilan honorable, loin toutefois des 35 000 emplois directs et indirects visés à l’horizon 2030.
Hawassa, ou la leçon de la dépendance
L’Éthiopie offre l’exemple le plus spectaculaire des limites du modèle. Construit pour 250 millions de dollars et inauguré en 2016, le parc industriel de Hawassa devait rapporter un milliard de dollars d’exportations par an.
À son apogée, il employait quelque 35 000 personnes, majoritairement de jeunes femmes, dans le textile et l’habillement. Son attractivité reposait sur trois piliers : une main-d’œuvre bon marché, une énergie peu chère et l’accès en franchise de droits au marché américain via l’AGOA.
Le 1er janvier 2022, Washington a suspendu l’Éthiopie de ce dispositif, en raison du conflit au Tigré. L’édifice a vacillé.
Selon un rapport de la Banque nationale d’Éthiopie, 18 entreprises étrangères ont quitté le pays et près de 11 500 emplois ont été supprimés dans les parcs industriels, dont 4 321 à Hawassa. Le groupe PVH, propriétaire de Calvin Klein et Tommy Hilfiger, a cessé d’y produire.
La leçon dépasse l’Éthiopie. Une zone conçue autour d’une seule préférence commerciale reste à la merci d’une décision prise à des milliers de kilomètres.
Elle prend un relief particulier aujourd’hui. Expirée le 30 septembre 2025, l’AGOA n’a été reconduite, le 3 février 2026, que jusqu’au 31 décembre 2026. Soit dans six semaines.
Les vitrines du Maghreb et du Machrek
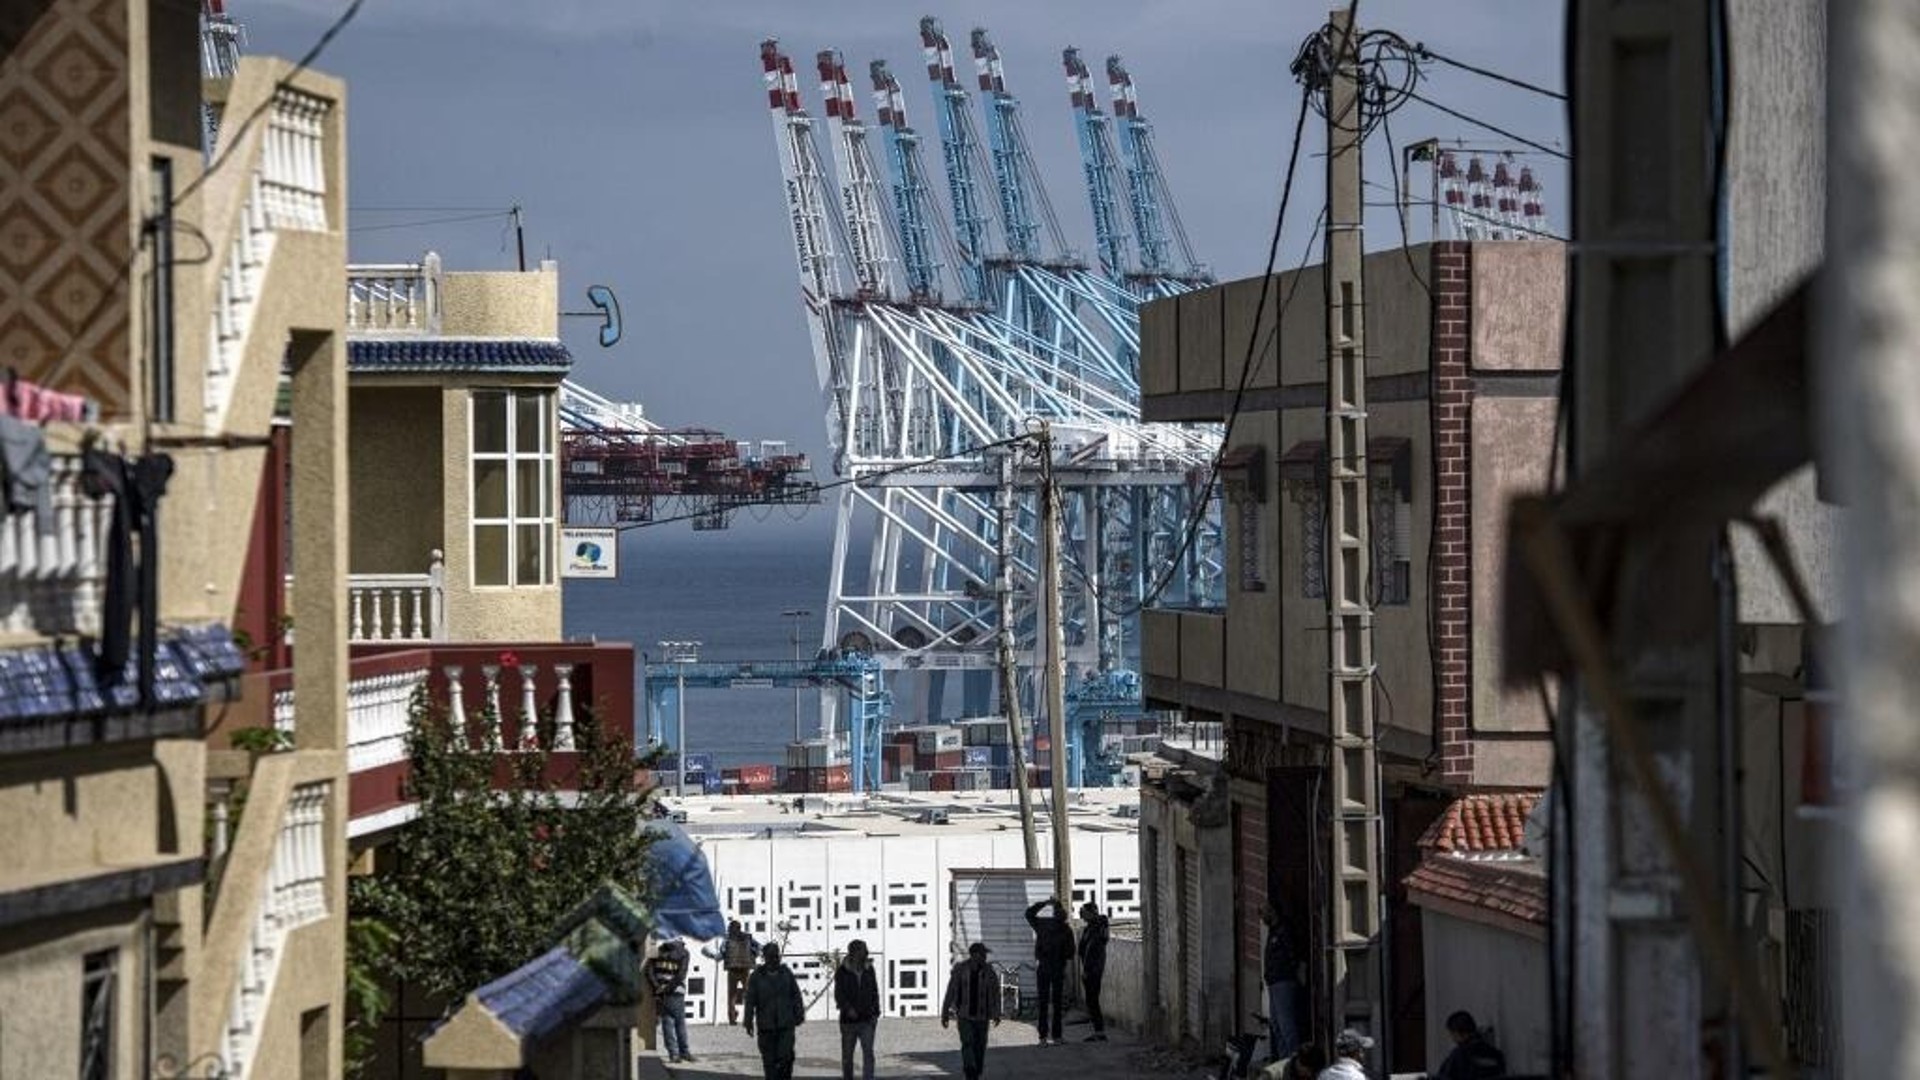
À l’autre bout du spectre, quelques zones ont réellement décollé. Tanger Med en est la référence.
Le groupe marocain aménage 3 000 hectares de zones d’activités qui accueillent plus de 1 500 entreprises dans l’automobile, l’aéronautique, le textile, l’agroalimentaire et la logistique. En 2025, ces zones ont généré 188 milliards de dirhams de volume d’affaires et totalisé 145 000 emplois.
Le port voisin a dépassé pour la première fois les 11 millions de conteneurs EVP. L’écosystème industriel et l’outil portuaire avancent ensemble. C’est tout le secret.
En Égypte, la Zone économique du canal de Suez (SCZone), créée en 2015 sur plus de 455 km², suit une trajectoire comparable. Son président, Walid Gamal El-Din, revendique environ 16 milliards de dollars d’investissements attirés en trois ans et neuf mois, et 378 projets mis en œuvre entre juillet 2022 et février 2026.
Le point commun de ces réussites ? Une zone adossée à une infrastructure logistique de rang mondial, insérée dans une stratégie nationale, et pilotée avec une gouvernance professionnelle.
Le diagnostic des économistes
L’étude de l’AFD, relayée par l’OCDE, apporte un éclairage nuancé. Les pays dotés de ZES exportent des biens plus sophistiqués et atteignent de nouveaux marchés. Les ménages vivant à moins de dix kilomètres d’une zone voient leur accès à l’électricité, à l’assainissement et au logement s’améliorer.
Mais les zones aident surtout des produits existants à trouver de nouveaux débouchés. Elles créent peu de produits nouveaux. Elles restent mal reliées aux chaînes de valeur régionales et commercent d’abord avec l’Asie, l’Europe et les Amériques.
La création d’emplois demeure inégale, souvent en deçà des attentes, car nombre de zones sont très capitalistiques. Certaines fonctionnent comme des enclaves, sans lien réel avec les entreprises locales.
Deux enseignements ressortent. Les zones gérées en partenariat public-privé font mieux que celles administrées par la seule puissance publique. Et les incitations ciblées, liées à l’emploi, à la formation ou au transfert de technologie, donnent de meilleurs résultats que de simples exonérations douanières.
Le pari de la nouvelle génération
Le continent en a pris acte. La Commission économique pour l’Afrique (CEA) plaide désormais pour des « ZES de nouvelle génération », bâties sur des modèles d’affaires tournés vers les chaînes de valeur régionales.
La Zone de libre-échange continentale africaine (ZLECAf) change en effet la donne. Une zone ne devrait plus seulement viser le grand large, mais aussi un marché de 1,4 milliard de consommateurs. Le Kenya et le Rwanda expérimentent ainsi l’harmonisation douanière et des plateformes logistiques transfrontalières.
Fin 2025, à Luanda, la 10e réunion annuelle de l’AEZO a rassemblé 300 délégués, représentant 58 zones et 37 pays. Le signe d’une communauté qui se structure et cherche à mutualiser ses expériences. Reste à passer des forums aux usines.
Une question d’écosystème
Au fond, le débat sur les ZES africaines n’est pas celui du nombre. Shenzhen n’a pas réussi parce qu’elle était une zone franche, mais parce qu’elle s’inscrivait dans une stratégie d’État cohérente, adossée à l’énergie, aux infrastructures, aux compétences et à un tissu de sous-traitants locaux.
Une ZES est un outil, pas une politique industrielle. Tant qu’elle restera un enclos fiscal posé au milieu d’un environnement d’affaires déficient, elle attirera des capitaux volatils, sensibles au moindre choc tarifaire ou géopolitique. À l’heure où les grandes puissances commerciales réécrivent leurs règles, de la fin programmée de l’AGOA aux tensions sur les droits de douane, l’Afrique a tout intérêt à faire de ses zones des points d’ancrage de son propre marché, plutôt que des portes ouvertes sur ceux des autres. (Eco-TransContinentsAfrica)