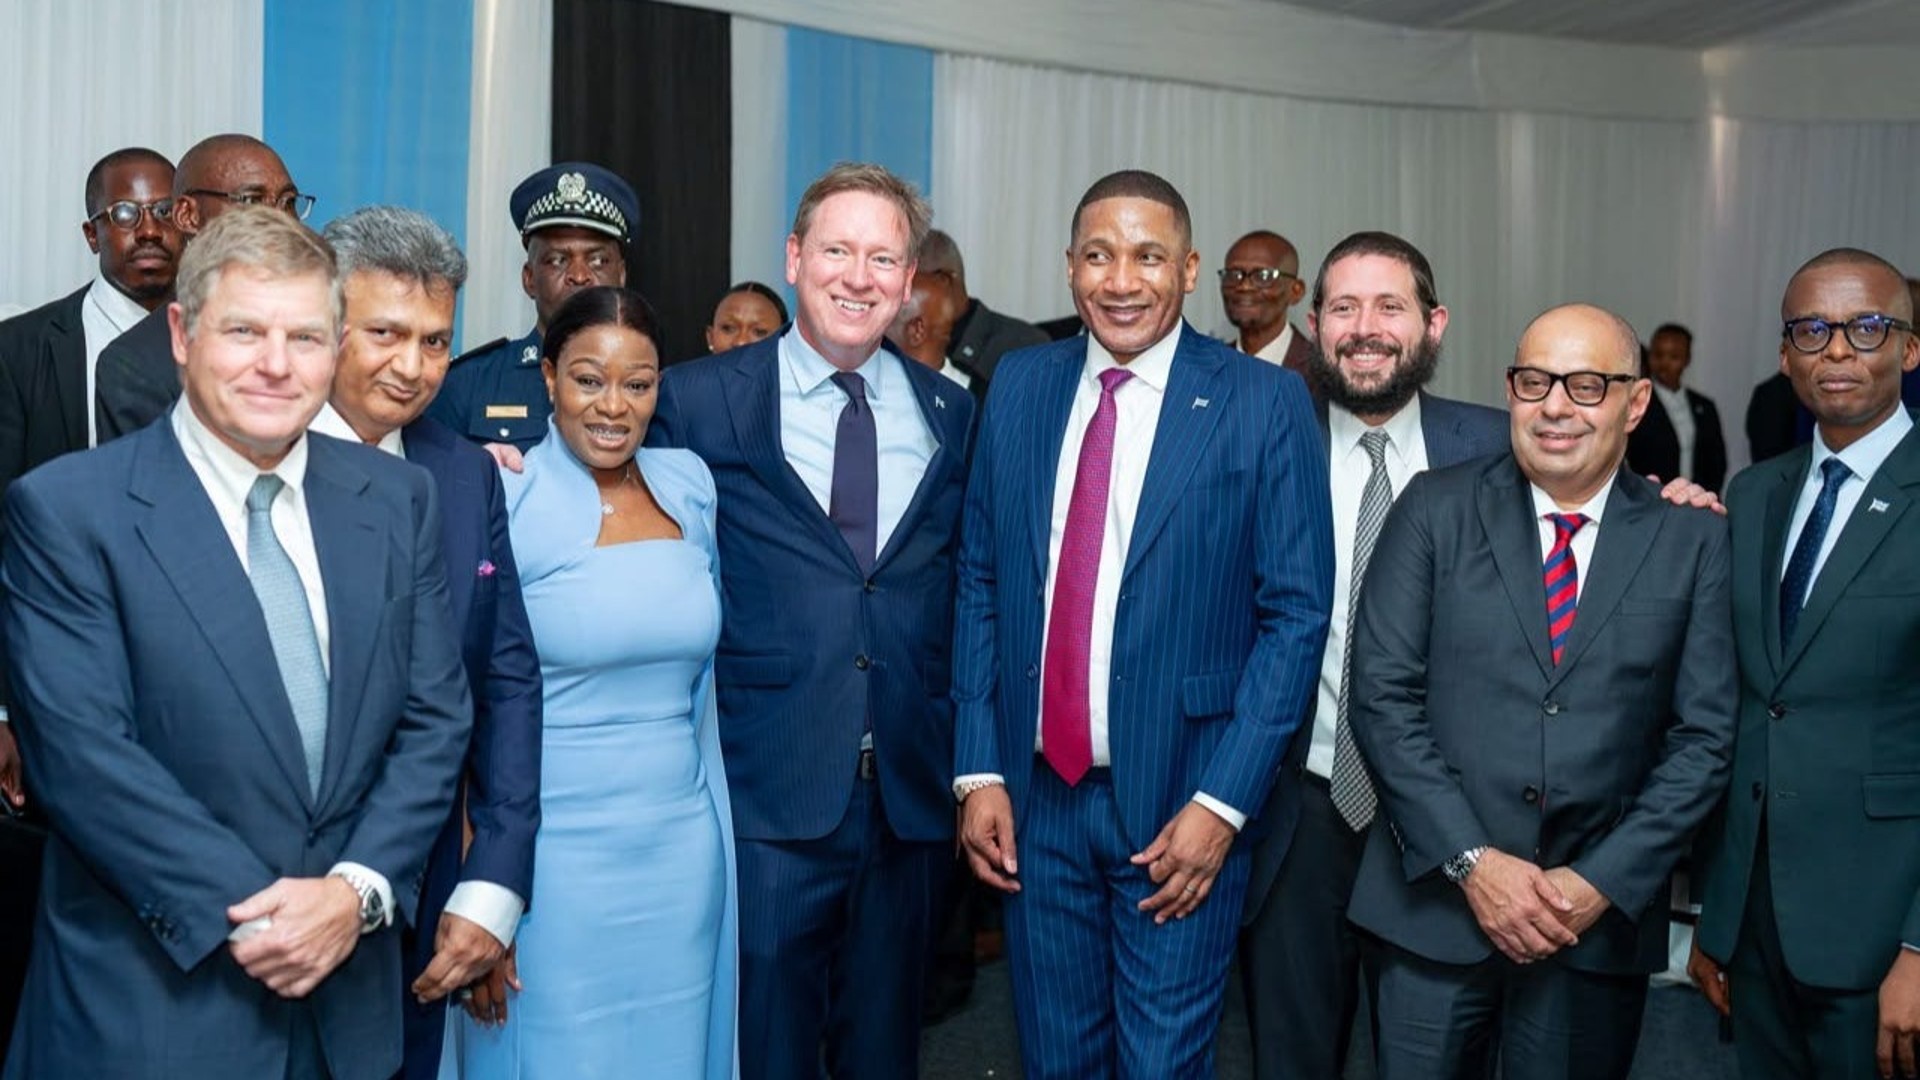
Le 9 novembre, devant le Parlement et en présence du directeur général de De Beers, Al Cook, le président botswanais Duma Boko a fixé le cap. Son pays portera sa participation dans le géant diamantaire de 15 % à 30 %.
Le Botswana deviendrait ainsi le premier actionnaire individuel du groupe. Une première dans l'histoire d'une entreprise longtemps contrôlée depuis Londres et Johannesburg.
Dans le même discours, le chef de l'État a confirmé son alliance avec le Global Diamond Consortium (GDC), désigné repreneur préféré des 85 % qu'Anglo American cherche à céder depuis 2024.
Deux ans de cession, trois finalistes
Le processus a été long. Anglo American, engagé dans un recentrage sur le cuivre et le minerai de fer, a mis en vente sa filiale diamantaire au printemps 2024.
Trois candidats ont été retenus en finale. En juillet 2026, le ministre botswanais Moeti Mohwasa a révélé devant les députés que le GDC avait été désigné soumissionnaire préféré.
Le directeur général d'Anglo American, Duncan Wanblad, avait alors tempéré en assurant que le groupe n'était lié par aucune exclusivité. Le discours de Duma Boko a levé l'essentiel des doutes.
L'opération serait valorisée autour de 1 milliard USD. Un montant modeste au regard des évaluations évoquées il y a encore quelques années, qui dit à lui seul l'état du marché.
Gareth Penny, le retour d'un initié
À la tête du GDC figure Gareth Penny. Le Sud-Africain a passé 22 ans chez De Beers, dont cinq comme directeur général, de 2006 à 2010.
C'est lui qui avait piloté le groupe pendant la crise financière mondiale, au prix de fermetures de mines et d'une augmentation de capital d'environ 1 milliard USD.
C'est aussi sous sa direction que De Beers avait engagé le transfert de ses activités de tri et de vente de diamants bruts de Londres vers Gaborone, un tournant symbolique pour le Botswana.
Il préside aujourd'hui le gestionnaire d'actifs Ninety One et le groupe pétrolier EnQuest. Son carnet d'adresses dans les capitales australes est l'un des atouts du consortium.
Des sightholders au tour de table
Les deux autres fondateurs identifiés viennent du cœur du négoce. Saurin Parikh dirige Diarough, maison anversoise de négoce et de taille. Moshe Klein est à la tête de Grandview Klein Diamonds, à New York.
Leurs entreprises sont des sightholders de De Beers, ces acheteurs agréés qui accèdent régulièrement aux ventes de bruts du groupe. Diarough revendique des décennies de relations commerciales, Grandview Klein se présente comme triple sightholder.
Autrement dit, des clients historiques s'apprêtent à devenir copropriétaires de leur fournisseur. Une inversion des rôles qui posera tôt ou tard la question de l'équité d'accès aux pierres pour les autres acheteurs.
Le joaillier suisse Richemont et le distributeur américain Signet Jewelers, lui aussi sightholder, seraient en discussion pour rejoindre le consortium. Leurs noms ne figurent toutefois pas dans le communiqué du GDC.
Une copropriété africaine en construction
Au-delà du Botswana, Duma Boko a indiqué que l'Angola et la Namibie prendraient des parts. Le sultanat d'Oman est également associé au processus, sans que le montant de chaque apport ait été précisé.
Dans sa première déclaration publique, Gareth Penny a remercié ces quatre gouvernements et dit vouloir finaliser « au plus vite » les accords avec Anglo American. Celui-ci évoque des discussions en vue de documents de transaction contraignants.
Le poids de Gaborone est sans équivalent. Environ 70 % des diamants de De Beers proviennent du Botswana, via Debswana, coentreprise détenue à parts égales par l'État et le groupe.
L'accord de vente conclu en 2023 prévoit déjà une montée progressive de la part de la production de Debswana commercialisée directement par l'État, à travers sa société Okavango Diamond Company.
Le passage à 30 % du capital prolonge cette logique. Pour un pays dont la devise, la pula, signifie « pluie », le diamant reste la ressource qui irrigue le budget et les réserves de change.
Une gouvernance encore à écrire
Reste la question centrale : la répartition du capital entre États et investisseurs privés. La part revenant au GDC n'est pas connue, pas plus que les règles de gouvernance qui encadreront cette cohabitation.
Les arbitrages commerciaux seront décisifs. Politique de prix, allocation des bruts, stratégie marketing : des États producteurs et des négociants n'ont pas nécessairement les mêmes priorités.
Le contexte n'aide pas. Concurrence des diamants de laboratoire, demande atone, prix en recul : De Beers a suspendu sa mine de Venetia, en Afrique du Sud, et fait état d'une baisse de 37 % de son prix moyen consolidé depuis le début de 2026.
Ses mines du Botswana, de Namibie et du Canada restent actives, mais les indicateurs commerciaux demeurent contrastés.
Le diamant, test de la souveraineté minière
Au-delà de De Beers, l'opération s'inscrit dans un mouvement plus large. De la RDC au Niger, du Mali à la Guinée, les États africains cherchent à reprendre la main sur la valeur de leurs ressources.
Le Botswana, souvent cité comme modèle de gestion minière, tente une voie singulière : non pas la confrontation avec l'opérateur, mais l'entrée au cœur de son capital, aux côtés de partenaires régionaux et d'industriels du secteur. Si le pari réussit, il pourrait faire école bien au-delà du seul marché du diamant. (Eco-TransContinentsAfrica)