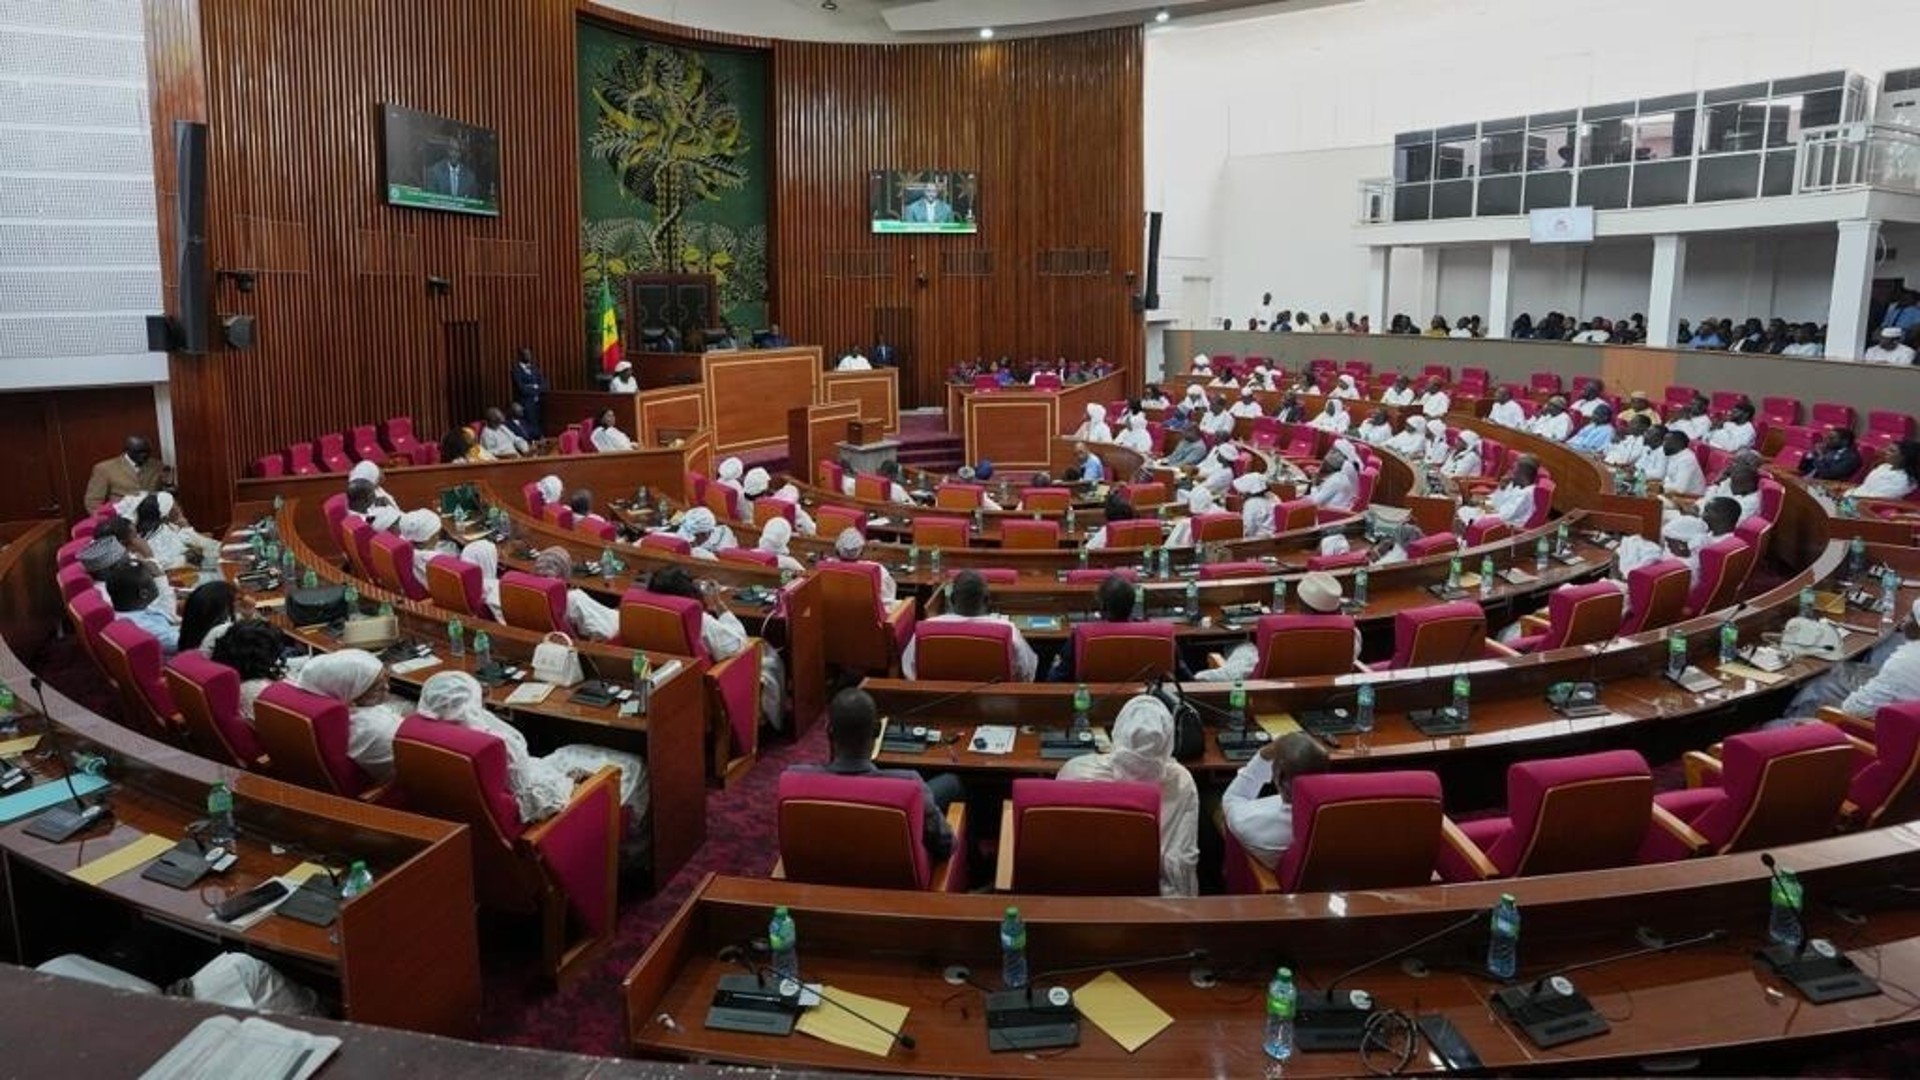
Le vote n'a duré que le temps d'une procédure. Le 3 novembre 2026, l'Assemblée nationale sénégalaise a adopté la question préalable déposée par le député Pastef Amadou Bâ. Le projet de loi de finances rectificative (LFR) pour 2026 a été écarté sans examen de ses articles.
Au-delà du bras de fer entre le président Bassirou Diomaye Faye et Ousmane Sonko, président de l'Assemblée depuis mai 2026, ce rejet a des effets très concrets. Sur ce que l'État peut légalement dépenser. Sur ce que perdent ménages, entreprises et société civile. Et sur la confiance de ceux qui financent le pays.
Ce que le rejet interdit au gouvernement
Première conséquence : la loi de finances initiale (LFI) redevient l'unique cadre légal de l'exercice. Or elle ne correspond plus à la réalité.
Le gouvernement prévoyait des recettes ramenées à 5 848,7 milliards de FCFA, contre 6 188,8 milliards dans la LFI. Soit un manque à gagner reconnu de 340 milliards. Les dépenses devaient passer de 7 433,9 à 7 583,9 milliards.
Le déficit autorisé par la LFI s'établissait à 1 245,1 milliards de FCFA. La LFR le portait à 1 735,2 milliards, soit 7,6 % du PIB. Près de 490 milliards de besoin de financement supplémentaire restent ainsi sans autorisation parlementaire.
Deuxième conséquence : les réallocations sont bloquées. Le texte prévoyait 540,3 milliards supplémentaires pour les subventions énergétiques, portées à 790,3 milliards. Il réduisait en contrepartie de 555 milliards les crédits d'investissement. Ni l'une ni l'autre de ces opérations n'a désormais de base légale.
Troisième conséquence : les mesures négociées avec le Fonds monétaire international ne sont pas inscrites dans la loi. Selon la presse dakaroise, un rejet en plénière laisse en vigueur la LFI sans les ajustements liés au programme d'environ 2,2 milliards de dollars.
Restent les décrets d'avance, prévus par l'article 23 de la loi organique relative aux lois de finances (LOLF). Ils permettent d'ouvrir des crédits en cas d'urgence et de nécessité impérieuse nationale. Mais leur volume est plafonné. Ils ne peuvent combler un écart de plusieurs centaines de milliards.
Ce que perdent les ménages
Pour les familles, le premier enjeu tient à la facture d'énergie. Les subventions additionnelles devaient permettre de contenir les prix de l'électricité, du gaz et des carburants. Sans crédits votés, l'État devra financer ces subventions par décret ou accumuler des arriérés auprès des opérateurs. À terme, la pression sur les prix à la pompe et au compteur pourrait s'accroître.
Les filets sociaux sont également exposés. Les bourses de sécurité familiale figuraient parmi les points de discussion entre le ministère et la commission des Finances. Dans un contexte de trésorerie tendue, leurs versements risquent de subir des retards.
Le ministère de l'Économie l'avait souligné dès le 31 octobre : une incertitude prolongée menace les dépenses prioritaires et, au bout de la chaîne, les populations.
Ce que perdent les acteurs économiques
Les entreprises sont en première ligne. Lorsque le Trésor arbitre au jour le jour, les fournisseurs de l'État sont les premiers à attendre leurs paiements. Les PME du BTP et des services, souvent très dépendantes de la commande publique, sont les plus vulnérables.
Les arriérés se propagent ensuite au système bancaire. Des entreprises payées en retard remboursent en retard. Les banques durcissent alors leurs conditions de crédit, y compris envers les clients sans lien avec l'État.
L'investissement public, enfin, reste en suspens. Le rejet annule sur le papier la coupe de 555 milliards. Mais faute de ressources, les chantiers concernés ne seront pas relancés pour autant. Les entreprises qui en attendaient des contrats n'y gagnent rien.
Ce que perd la société civile
Les collectivités territoriales, les universités, les hôpitaux et les structures associatives financées par des transferts de l'État dépendent du même Trésor. En période de régulation budgétaire, ces transferts sont souvent les premiers ajustés.
Il y a aussi une perte démocratique. Faute d'examen au fond, aucun débat public n'a eu lieu sur les arbitrages proposés. Cheikh Diba, ministre de l'Économie, des Finances et du Plan, reproche aux députés d'avoir privé les Sénégalais de ce débat. La majorité, elle, invoque un défaut de sincérité budgétaire. Entre ces deux lectures, le citoyen n'a pas eu accès à une discussion contradictoire chiffre par chiffre.
Le FMI, premier juge de la séquence
Le calendrier est délicat. Le 1er septembre 2026, les services du FMI et Dakar ont conclu un accord sur un programme de 36 mois d'environ 2,2 milliards de dollars. Cet accord doit encore être approuvé par la direction et le conseil d'administration du Fonds.
Le même jour, le gouvernement a annoncé un plan de traitement de sa dette dans le cadre commun du G20. Il porte sur la dette commerciale extérieure en devises, notamment quelque 5 milliards de dollars d'eurobonds, soit environ 2 830 milliards de FCFA. La dette libellée en FCFA en est exclue.
Dans un programme du FMI, un cadre budgétaire crédible et voté constitue un signal clé. Un collectif rejeté par le Parlement complique la démonstration que le gouvernement maîtrise sa trajectoire. Le passage devant le conseil d'administration pourrait être retardé, le temps d'obtenir des garanties sur la mise en œuvre.
L'enjeu dépasse le FMI. En règle générale, les appuis budgétaires de la Banque mondiale, de la Banque africaine de développement ou de bailleurs bilatéraux s'adossent à un programme du Fonds en bonne voie. Un retard au FMI peut donc décaler l'ensemble des décaissements attendus.
Le marché régional sous tension
Exclue de la restructuration, la dette en FCFA repose sur le marché régional de l'Umoa et sur les banques de la zone. Ce marché est devenu la principale source de financement de Dakar.
Il coûte cher. Lors d'une adjudication sur UMOA-Titres le 23 octobre, le Sénégal a emprunté à plus de 8 %. L'économiste Amath Ndiaye, de l'université Cheikh-Anta-Diop, s'interroge sur le niveau des taux exigés par les banques.
Le blocage budgétaire risque d'accroître cette prime de risque. Il pourrait aussi conduire les investisseurs à exiger des maturités plus courtes ou à réduire leur souscription.
Un autre risque pèse sur le marché régional. Selon S&P, certains créanciers extérieurs pourraient contester l'exclusion de la dette en FCFA du traitement, ce qui pourrait étendre le processus à une partie de la dette domestique. Les banques de l'Uemoa, très exposées au Sénégal, observent la situation de près.
Les agences de notation au plancher
Les agences de notation n'ont pas attendu le vote. Vers le 4 septembre, S&P a abaissé la note en devises de CCC+ à CC, avec perspective négative. La note en monnaie locale est passée à CCC. L'agence juge un échange de dette en difficulté ou un défaut sur la dette commerciale en devises extrêmement probable.
Le 29 octobre, Moody's a abaissé de deux crans la note en devises, de Caa2 à Ca. C'est le cinquième abaissement consécutif. L'agence anticipe des pertes de 35 % à 65 % pour les créanciers privés étrangers, y compris les porteurs d'eurobonds. Elle cite explicitement la polarisation entre l'exécutif et le Parlement.
Les marchés avaient anticipé. Les eurobonds sénégalais ont tous reculé le 20 octobre, après le refus de la majorité de voter le texte en l'état. Début septembre, les titres échéant en 2031 et 2048 s'échangeaient déjà autour de 50 cents par dollar.
Le rejet en plénière confirme le risque de gouvernance que les agences avaient signalé. Il pèse sur la crédibilité des engagements que Dakar devra prendre devant ses créanciers lors des négociations à venir.
Le temps, ressource la plus rare
La dette publique atteignait 117 % du PIB fin 2025, selon S&P. Les restructurations conduites dans le cadre commun du G20, au Ghana, en Zambie ou en Éthiopie, ont pris des années. Dakar promettait une version accélérée.
Chaque mois de blocage institutionnel rallonge ce calendrier. Il augmente aussi le coût final de la sortie de crise. « Mbolo moy dole », dit le proverbe wolof : l'union fait la force. Pour un pays longtemps cité en modèle de stabilité en Afrique de l'Ouest, la question n'est plus seulement budgétaire. Elle est de savoir si l'exécutif et le Parlement peuvent parler d'une même voix face aux créanciers. Car dans une négociation de dette, la division se paie en points de base. (Eco-TransContinentsAfrica)