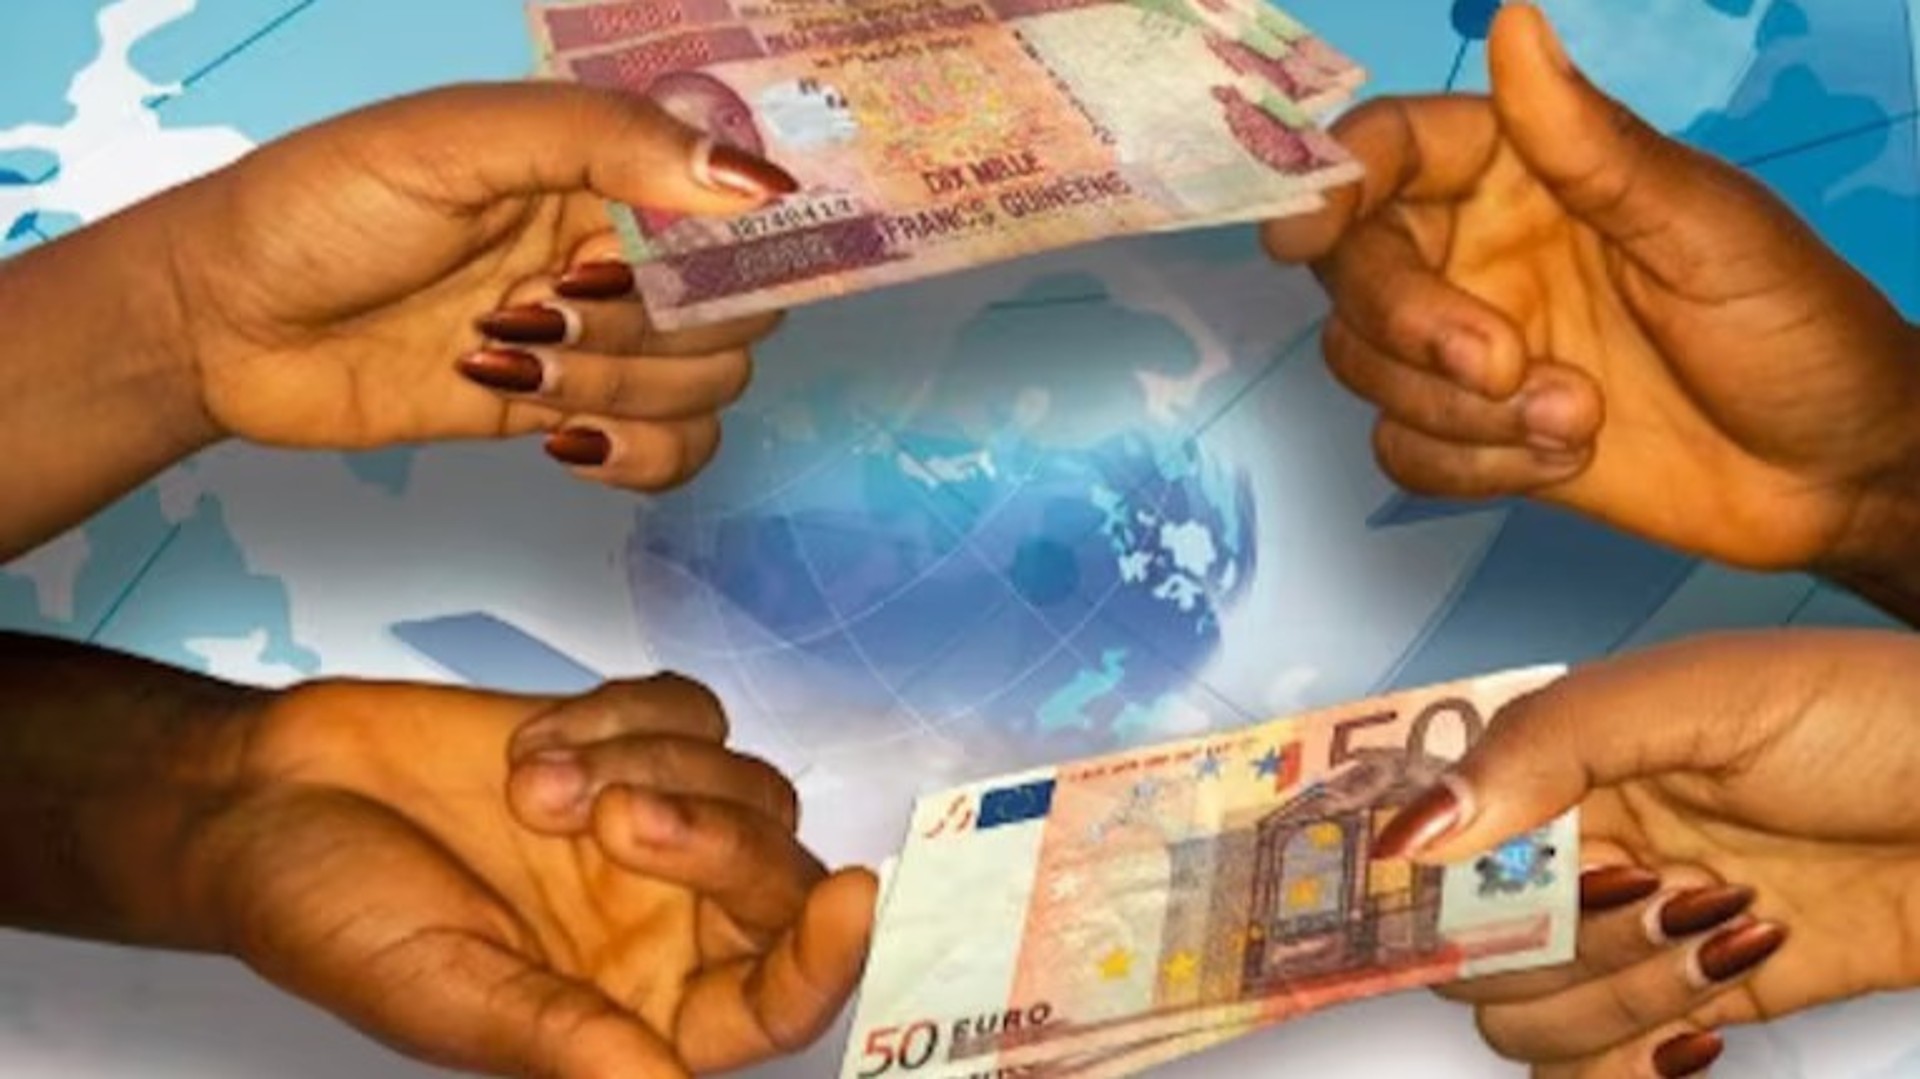
Chaque fin de mois, le même geste se répète à Paris, Bruxelles, Lyon ou Marseille. Un salaire tombe sur un compte européen. Une partie repart aussitôt vers le pays. Pour la famille, pour la scolarité d'un neveu, pour la parcelle achetée pierre après pierre, pour la tontine du quartier.
Ce geste nourrit des économies entières. Pourtant, une fois l'argent arrivé, il disparaît souvent de toute mémoire financière. Ni la banque d'ici ni celle de là-bas n'en garde une trace exploitable. C'est là que se noue un enjeu longtemps resté dans l'ombre, celui de relier les historiques bancaires de la diaspora, à l'extérieur et sur place.
Un flux massif, plus stable que l'investissement étranger
Les chiffres sont connus. Selon la Banque mondiale, les envois de fonds vers l'Afrique subsaharienne ont atteint 54 milliards de dollars en 2023. Ils représentaient près d'une fois et demie les investissements directs étrangers dans la région et étaient nettement plus stables en termes de quantité.
À l'échelle du continent, Maghreb compris, plusieurs estimations situent ces transferts autour de 100 milliards de dollars par an. Pour certains pays, ils sont vitaux. Ils pèsent ainsi plus d'un cinquième du PIB en Gambie, du Lesotho ou des Comores. Au Maroc, les transferts des Marocains résidant à l'étranger sont un pilier de la balance des paiements que Bank Al-Maghrib, la banque centrale marocaine, suit de près.
Un pont encore trop coûteux
En 2023, envoyer 200 dollars vers l'Afrique subsaharienne coûtait en moyenne 7,9 % du montant, le taux le plus élevé de toutes les régions du monde. En 2025, ce coût dépassait toujours 8 %, selon les relevés trimestriels de la Banque mondiale. Loin, très loin de l'objectif de 3 % fixé par les Objectifs de développement durable. Le pont financier ainsi mis en place coûte particulièrement cher.
La Banque mondiale pointe en outre un risque, celui du retrait progressif de banques multinationales du continent. Ce phénomène pourrait freiner ces transferts dans les années à venir. Au-delà de ce risque, il y a un risque plus sournois. C’est celui qui se joue autour de l’historique bancaire où il faut gérer une certaine invisibilité.
L'angle mort : l'historique bancaire
En Europe, un salarié de la diaspora dispose de fiches de paie, d'un compte, d'un historique de crédit. Mais ce capital de confiance s'arrête à la frontière. En effet au pays, la banque locale ne le voit pas. Pour elle, ce client lointain est souvent un inconnu, sans revenus locaux et sans historique. En sens inverse, les banques européennes se montrent frileuses à prendre une hypothèque sur un bien situé hors de l'Union. Elles exigent apport conséquent, souvent un nantissement ou une garantie sur un bien déjà détenu en Europe.
Résultat : le paiement comptant reste la voie la plus courante pour la diaspora qui achète au Sénégal. Le prix payé n’est pas anodin car il faut immobiliser une importante épargne. Cette situation se retrouve un peu partout en Afrique, de Douala à Alger en passant par Abidjan. Voilà pour les transferts formels.
Pour ce qui est des transferts informels, en espèces, par un cousin ou un commerçant de confiance, ils ne laissent aucune trace. S’ils entretiennent la solidarité, ils ne rassurent pas quant à la solvabilité. Cela, les banques africaines l'ont compris et essaient de lui trouver une solution.
Les banques du Sud courtisent leur diaspora
Au moins 30 millions d'Africains sont expatriés. Beaucoup souhaitent un compte au pays pour aider leurs proches ou investir dans la pierre. En février 2026, United Bank for Africa a lancé une plateforme dédiée à la diaspora dans une logique dépassant le transfert. Désormais sont aussi visés l'investissement, l'assurance et l'accès sécurisé à la propriété.
Au Nigeria, les autorités ont annoncé un programme de prêts hypothécaires pour les émigrés. Objectif : mobiliser leur épargne au profit du marché national. En Algérie, des banques publiques comme le CPA ou la BNA, avec son offre Bladi DZ en finance islamique, financent désormais les résidents à l'étranger. Au Sénégal, la Banque de l'Habitat du Sénégal propose des offres aux non-résidents, parfois via un desk diaspora. Au Cameroun, plusieurs banques ont structuré des comptes diaspora.
Partout, le même constat : constituer un historique bancaire local est la clé pour accéder au crédit à de meilleures conditions. Pour ce faire, il faut trouver un moyen de relier les deux rives mais de manière sécurisée.
Le chaînon manquant : un canal régulé entre deux systèmes
C'est le terrain sur lequel se positionne IYU, fintech parisienne créée en 2022 et agréée comme établissement de paiement par l'Autorité de contrôle prudentiel et de résolution (ACPR). Son modèle ne repose pas sur des intermédiaires mais sur des banques correspondantes dans chaque pays couvert. Les fonds partent d'Europe et arrivent sur un compte bancaire local, ou en reviennent.
L'entreprise parle de “bibancarisation” : un même client, bancarisé des deux côtés. Elle a mis en place un “canal de compliance”, tunnel de confiance entre la banque centrale du pays partenaire, la banque locale et IYU. Pour une banque du Sud, c'est l'assurance de recevoir des flux conformes aux exigences européennes de lutte contre le blanchiment.
Son président, Georges Ferré, revendique des usages qui dépassent le transfert de proximité : salaires, remboursements de prêts, règlements réguliers, avec une traçabilité complète. C'est précisément ce type de flux, réguliers et documentés, qui peut nourrir au pays un historique lisible par une banque.
La force des partenariats
Le pont se construit accord par accord. Avec la BIAT et sa filiale BIAT France, pour les Tunisiens résidant en Europe. Avec la Banque de développement des Comores, pour une diaspora dont les transferts pèsent lourd dans l'économie de l'archipel.
Le 29 septembre 2026, lors de sa soirée de rentrée à Paris, IYU a annoncé six nouveaux partenariats : EMI Money, la banque philippine BPI, Ejara, la Commercial Bank of Cameroun, l'ouverture d'une agence à Lyon pour la BIAT et une offre de paiement des timbres fiscaux pour les passeports. Ce dernier usage est révélateur. Le lien financier ne se limite plus à l'envoi d'argent. Il englobe désormais les démarches du quotidien, réglées depuis l'Europe sans intermédiaire sur place.
Le panel de la soirée autour du thème “Rapprocher les diasporas de l'écosystème financier de leur pays d'origine”, animé par Davina Simen du Club Efficience, a d'ailleurs réuni des acteurs du continent, Hermann Kanga pour NSIA, Aïssata Togo pour Banque malienne de solidarité (BMS) et Marc Konan pour Cofina. Banque, assurance, microfinance : l'écosystème financier du pays d'origine dans sa diversité.
Ce qui reste à construire
Cela dit, cet élan ne doit pas masquer les limites. Ces acteurs restent de taille modeste et IYU revendiquait plus de 45 000 utilisateurs actifs lors de sa campagne de financement participatif. Surtout, aucun mécanisme ne transfère encore automatiquement un historique de crédit d'un continent à l'autre. Les bureaux de crédit, les règles de protection des données et les régulateurs restent cloisonnés.
Or, la traçabilité des flux est une condition nécessaire. Elle n'est pas, à elle seule, un passeport de solvabilité. Il faudra en effet que banques, régulateurs et fintechs acceptent de partager davantage d'informations, dans un cadre sécurisé bien sûr.
De l'envoi de fonds au capital
Au fond, l'enjeu dépasse la seule question des frais de transfert. Tant que l'argent de la diaspora voyage sans mémoire, il reste une aide, précieuse mais ponctuelle. Dès qu'il laisse une trace dans le système bancaire du pays d'origine, il devient un levier : accès au crédit immobilier, financement d'une entreprise, épargne mobilisable par les banques locales, voire souscription d'obligations diaspora.
Du Maghreb au Machrek, de l'Afrique de l'Ouest à l'océan Indien, les États cherchent à capter cette ressource, plus stable que l'investissement étranger. Relier les historiques bancaires d'ici et du pays, c'est transformer une solidarité en capacité d'investissement. Et faire de la diaspora, enfin, un acteur financier à part entière du développement du continent. (Eco-TransContinentsAfrica)