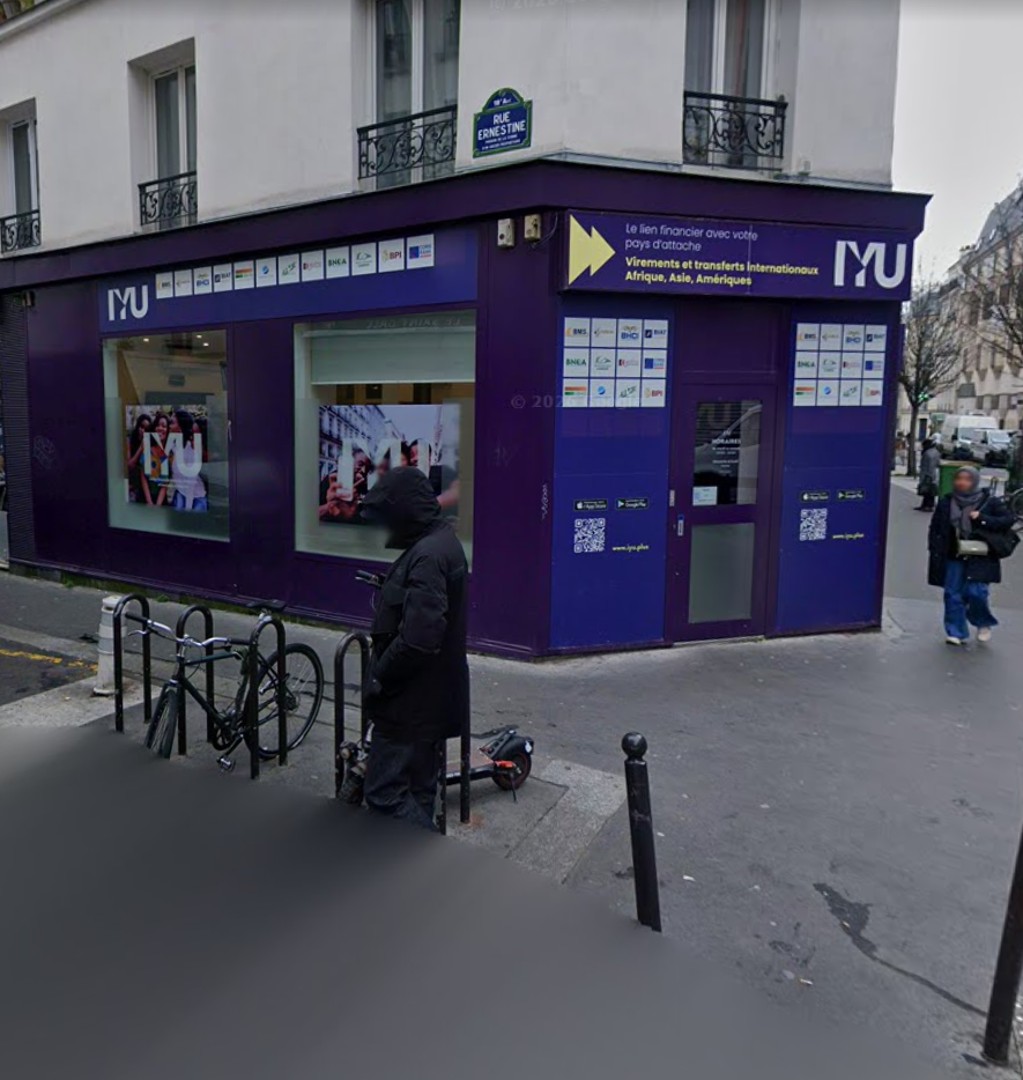
Au 44, rue Doudeauville, dans le 18e arrondissement de Paris, IYU a ouvert son agence en propre. Un guichet parmi d'autres dans un quartier où l'on envoie de l'argent au pays depuis des décennies.
Sur le papier, l'activité ressemble à celle de dizaines d'opérateurs de transfert. Envoyer, recevoir, payer, épargner entre l'Europe et le pays d'origine. La différence est ailleurs. IYU ne se présente pas comme un acteur de plus du transfert d'argent, mais comme “le lien financier entre les diasporas et leur pays d'attache”. Autrement dit, une continuité bancaire plutôt qu'une simple opération de guichet.
Une SAS parisienne née en 2022
IYU Europe est une société par actions simplifiée immatriculée à Paris en juin 2022, avec un capital de 250 000 euros à sa création. Elle est présidée par Georges Ferré. Christian Brillant Tchindjie Kamga en est le directeur général. Un conseil de surveillance complète la gouvernance. Une entité liée, IYU Global, est également dirigée par Georges Ferré.
Son principal actif est réglementaire : un agrément d'établissement de paiement délivré par l'Autorité de contrôle prudentiel et de résolution (ACPR), adossée à la Banque de France. Ce statut est la clé de voûte du modèle. Il rassure les banques partenaires du Sud. Il ouvre aussi, par le jeu du passeport européen, l'accès aux autres marchés de l'Union.
Un modèle hybride, entre application et guichets
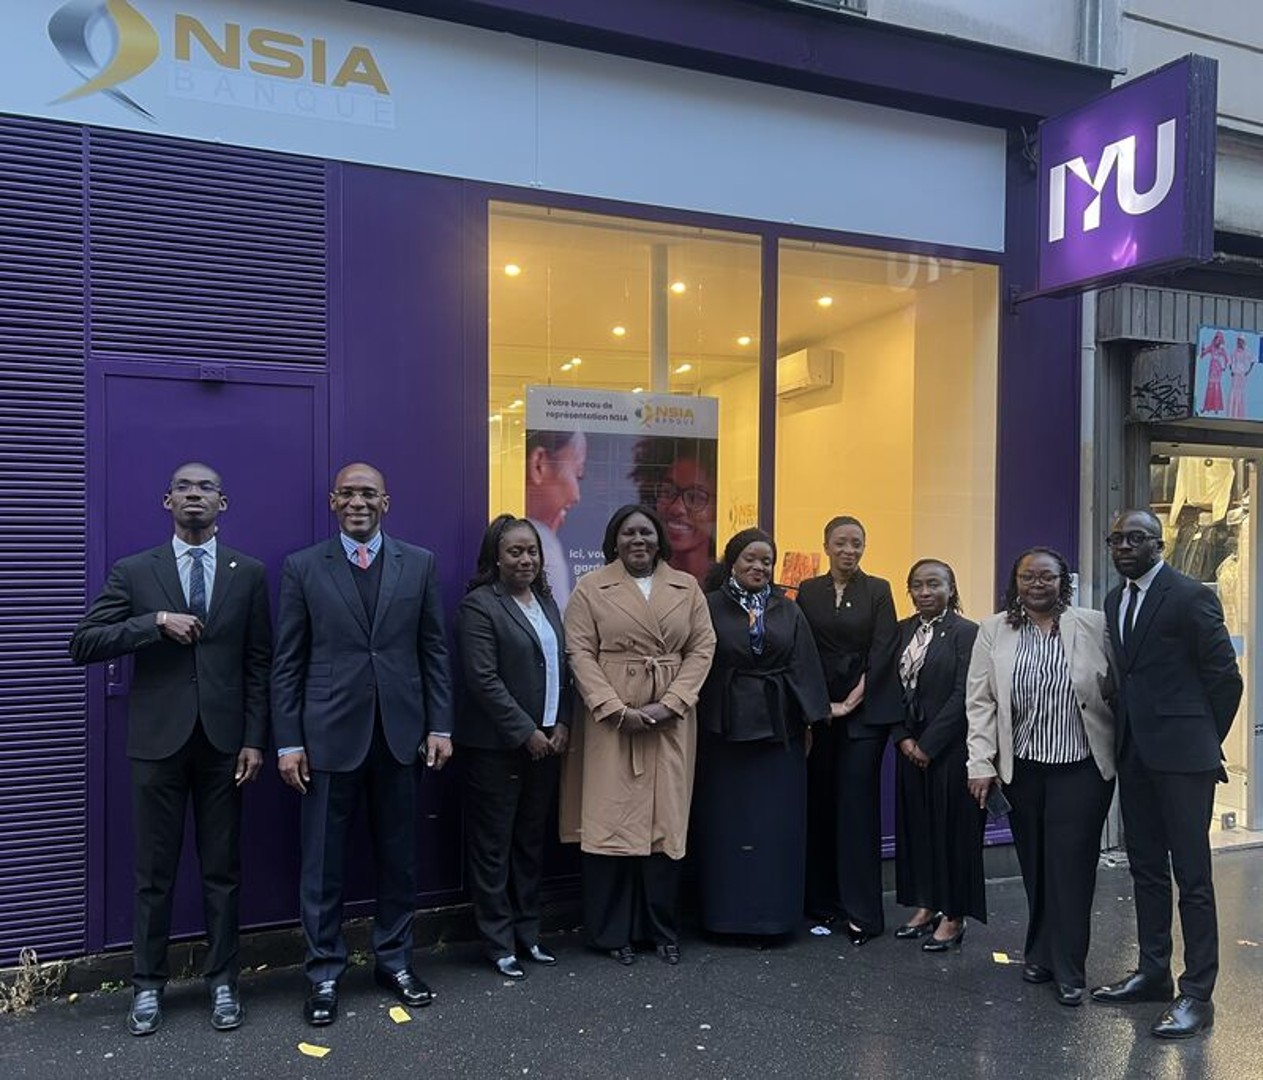
IYU revendique une approche hybride. D'un côté, une application mobile et une plateforme web. De l'autre, un réseau physique en Île-de-France. Outre son agence, la société s'appuie sur des agents de paiement agréés : BMS France, Cofina, BNDA, Express Union, BIAT France ou encore BHS.
Le client paie par carte ou par virement, dépose des espèces en agence ou fait créditer directement un compte bancaire au pays. Le circuit fonctionne aussi en sens inverse. Avec certaines banques correspondantes, il est possible de mobiliser à Paris des fonds détenus sur un compte ouvert au pays, et de les retirer en espèces.
Le service vise les particuliers, mais également les entreprises et les associations. Un public souvent mal servi par les opérateurs grand public.
Des banques correspondantes au cœur du dispositif
Le cœur du modèle repose sur des institutions financières dites « correspondantes », parmi les établissements de référence de chaque pays couvert. Lors d'une campagne de financement participatif, IYU a revendiqué 14 institutions partenaires dans une vingtaine de pays, plus de 45 000 utilisateurs actifs et huit agences physiques en France.
Au Maghreb, la BIAT tunisienne et sa filiale BIAT France ont signé début 2025 un partenariat stratégique avec IYU Europe. Objectif : fluidifier les transferts des Tunisiens résidant en Europe vers la Tunisie. Dans l'océan Indien, la Banque de développement des Comores s'appuie sur IYU pour servir la diaspora comorienne, particulièrement nombreuse en France.
La carte s'étend sous d’autres cieux. IYU propose désormais des envois vers la Mauritanie, sur un compte BNM ou un portefeuille électronique Click. Au Cameroun, les envois vers les wallets sont annoncés sans frais. D'autres corridors ont été annoncés en préparation, notamment vers le Burkina Faso, Haïti et les Philippines.
La “franchise bancaire” en marque blanche
IYU se positionne aussi sur le B2B, comme une “franchise bancaire” proposant ses services en marque blanche à des institutions financières. C'est l'aspect le plus singulier du projet.
Le mécanisme repose sur un “canal de compliance”. Un tunnel de confiance relie la banque centrale du pays partenaire, la banque locale et IYU, régulé en Europe. Son offre “PaaS for Banks” va plus loin. Une plateforme cloud propriétaire se connecte directement au système bancaire central du partenaire. Elle lui permet d'exécuter des transactions transfrontalières instantanées de type SEPA et d'accéder à l'open banking européen.
Pour une banque africaine, l'enjeu est concret : toucher directement sa clientèle expatriée en Europe, sans ouvrir de filiale ni obtenir de licence européenne propre. L'entreprise en fait un levier de "bibancarisation" : un même client, bancarisé des deux côtés, en Europe et au pays.
“Ajouter une couche” à Revolut
Georges Ferré assume un positionnement de niche. Il ne parle ni de simple transfert ni de mobile money. Sa cible, ce sont les paiements qui exigent une traçabilité complète et une procédure intégrale de lutte contre le blanchiment et le financement du terrorisme. Des montants importants, fréquents : salaires, remboursements de prêts, règlements de titres.
Sur le réseau LinkedIn, le président d'IYU résume sa démarche d'une formule : il dit aimer Revolut, et vouloir lui ajouter une couche supplémentaire. L'image est parlante car les néo banques ont démocratisé les paiements en Europe. IYU veut prolonger ce confort jusqu'aux banques de Douala, Abidjan, Tunis ou Moroni.
Cap sur l'Europe élargie
La prochaine étape est européenne. IYU entend utiliser le passeport de son agrément pour s'implanter en Belgique, en Allemagne et au Portugal.
Trois pays où vivent d'importantes communautés issues d'Afrique et d'ailleurs avec, selon l'entreprise, une profondeur de marché encore largement sous-exploitée.
Une bataille pour les flux de la diaspora
Le pari d'IYU dépasse la seule concurrence entre opérateurs. Pour nombre de pays africains, les envois des diasporas pèsent davantage que l'aide publique au développement. Pourtant, l'Afrique subsaharienne demeure la région où il coûte le plus cher d'envoyer de l'argent, loin de la barre de 3 % fixé par les Objectifs de développement durable.
Dans le même temps, la prudence croissante des grandes banques européennes à l'égard des correspondants du Sud a fragilisé les circuits traditionnels. Entre mobile money, géants du transfert, néo banques et, demain, monnaies numériques, la question n'est plus seulement celle du coût.
Elle est celle de la maîtrise des canaux par lesquels transite l'une des premières sources de financement extérieur du continent. En misant sur la conformité et sur les banques locales, IYU parie que la confiance, plus que la vitesse, fera la différence. (Eco-TransContinentsAfrica)