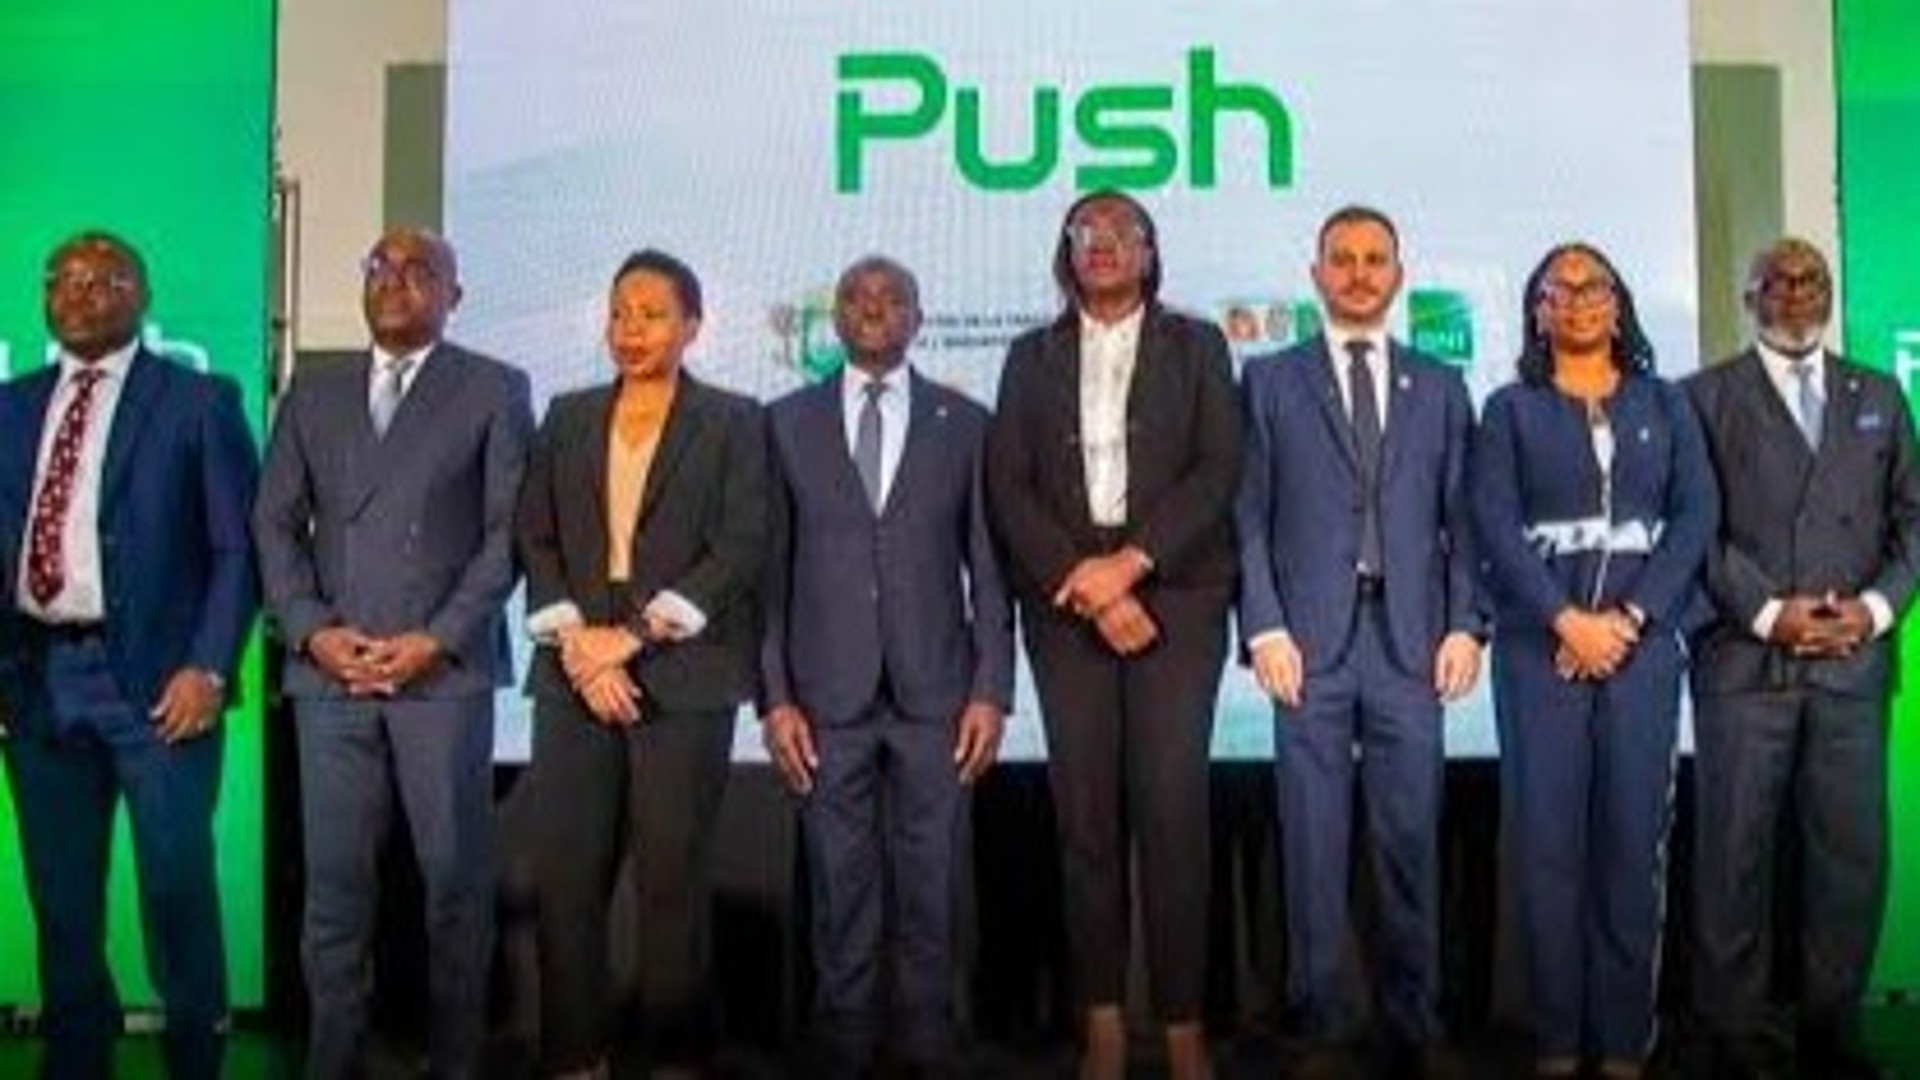
La fintech PUSH a présenté mi-octobre sa nouvelle feuille de route. Son objectif : faire passer par ses tuyaux numériques jusqu'à 3 000 milliards de FCFA de flux financiers. La plateforme ne part pas de zéro. Elle revendique plus de 20 millions de transactions, pour plus de 600 milliards de FCFA, plus de 700 000 comptes particuliers et un réseau de plus de 5 000 points de vente. “La technologie financière doit être accessible au plus grand nombre”, a fait valoir Georges Abi Aad, directeur général de PUSH Côte d'Ivoire.
Une infrastructure plus qu'une application
Le cœur du projet tient en un mot : infrastructure. PUSH ne se présente pas comme un simple porte-monnaie électronique, mais comme une couche technique reliant banques, coopératives et producteurs.
Partenaire technique du Conseil du Café-Cacao, la fintech a contribué à l'ouverture de plus de 1,2 million de comptes de producteurs. Près de 3 000 coopératives disposent d'un compte PUSH. Chaque paiement de campagne devient ainsi une donnée. C'est là que la technologie change la nature de l'argent agricole.
Le réseau physique de plus de 5 000 points de vente joue ici un rôle clé. Il assure la jonction entre le numérique et l'espèce, là où le cash reste roi dans les villages.
La traçabilité comme service
Avec la BNI, Ecobank et Versus Bank, PUSH propose aux banques un outil de suivi des décaissements. Le crédit accordé à une filière peut être tracé jusqu'au producteur final, sans intermédiaire.
Pour le banquier, c'est une visibilité nouvelle sur l'usage des fonds. Pour le planteur, l'historique accumulé devient une « identité financière », première brique d'un futur scoring pour l'épargne et le crédit.
L'interopérabilité, condition du passage à l'échelle
Le second pilier est l'accord d'interopérabilité et de paiement marchand signé avec Orange Money. Sans lui, l'argent reçu sur un compte resterait captif d'un écosystème fermé.
L'accord vise à faire circuler la monnaie électronique entre les deux réseaux et à multiplier les usages : achats chez les commerçants, paiements de factures, transferts entre particuliers.
Le contexte régional joue en faveur de ce choix. Depuis le 30 septembre 2025, la Bceao exploite sa Plateforme interopérable du système de paiement instantané (PI-SPI), disponible en continu dans les huit pays de l'Uemoa.
Pour une fintech, se brancher sur ces rails communs ouvre la voie à des flux transfrontaliers dans une zone à monnaie unique. La Banque centrale travaille en parallèle à l'e-CFA, sa future monnaie numérique.
Surmonter les verrous techniques
Plusieurs défis demeurent. La couverture réseau des zones de production reste inégale. La simplicité d'usage pour des producteurs parfois peu alphabétisés conditionne l'adoption.
La cybersécurité et la protection des données de plus d'un million d'acteurs agricoles deviennent un enjeu de souveraineté. Hors UEMOA, au Ghana ou au Nigeria, autres monnaies et autres régulateurs compliquent toute extension.
Côté grand public, PUSH lance une offre haut de gamme pour devenir le compte de domiciliation des salaires, socle d'une gamme de services d'épargne et de financement personnalisés.
Au-delà de PUSH, la bataille qui s'engage en Afrique de l'Ouest est celle des rails numériques de l'économie réelle. Les filières agricoles, longtemps restées à l'écart, en deviennent le terrain d'essai. Celui qui maîtrisera la donnée des campagnes pèsera demain sur leur financement. (EcoTransContinentsAfrica)