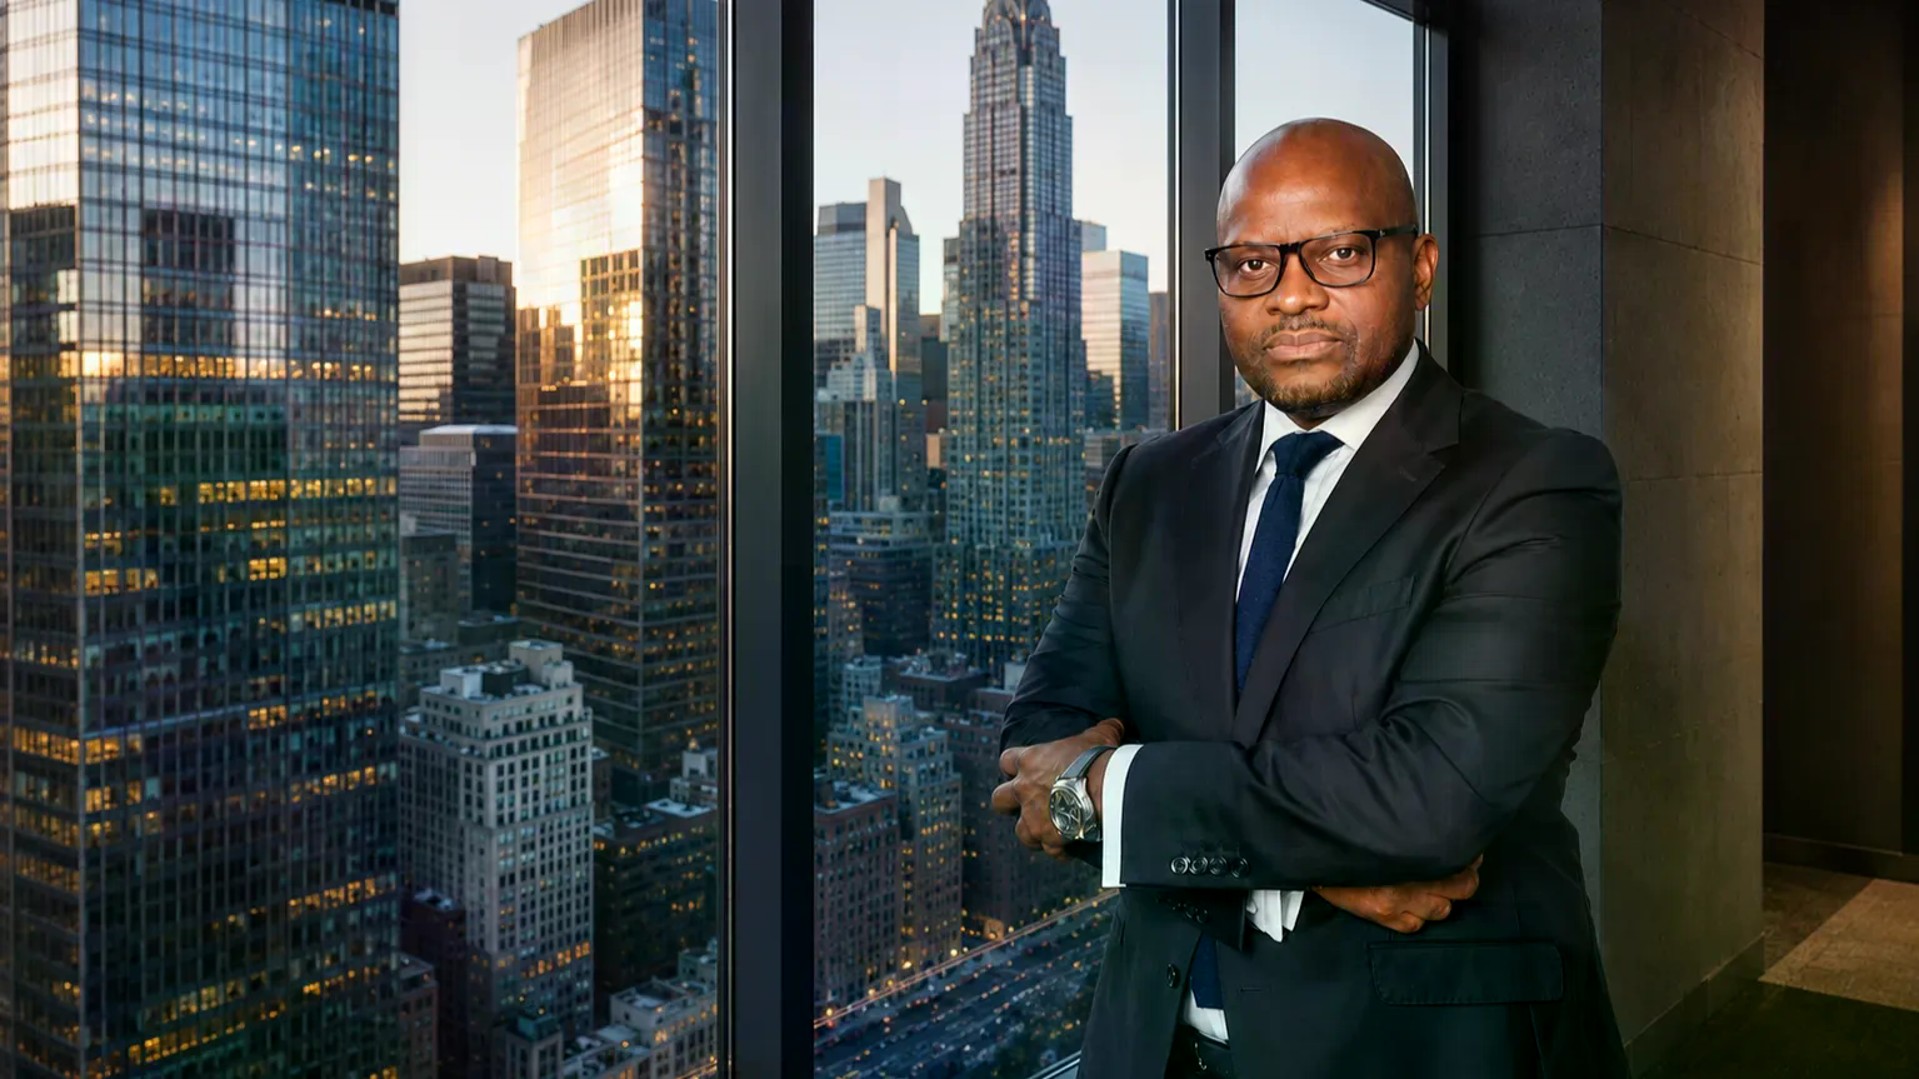
Il a passé vingt-quatre ans au cœur de la mécanique du risque, à construire et défendre devant la BCE les modèles internes des grandes banques européennes. Junior Mbuyi met aujourd'hui cette expérience au service du continent.
Son Africa Risk Index repose sur 48 variables et quatre piliers. Le verdict est sévère : seuls Maurice et le Botswana atteignent la catégorie investissement. Mais l'indice bouscule aussi certaines lectures, à l'image du Sénégal, 5e quand S&P l'a abaissé à CC.
Quelques semaines après le lancement de l'agence africaine de notation (AfCRA), une même question traverse ces démarches : qui fixe le prix du risque africain, et donc le coût du capital sur le continent ?
Eco-TransContinentsAfrica : "L'Afrique ne devrait plus être évaluée. Elle devrait évaluer" : que signifie concrètement cette phrase ?
Junior Mbuyi : C'est une phrase née d'un parcours. J'ai passé vingt-quatre ans dans les grandes banques européennes à construire, valider et défendre devant la BCE les modèles internes qui mesurent le risque. J'ai donc vu de l'intérieur comment se fabrique une évaluation. Pour l'Afrique, elle est presque toujours produite ailleurs. Or cette perception devient un prix, intégré au coût de la dette. La phrase signifie trois choses : produire nos propres instruments de mesure ; les construire selon les standards les plus exigeants, pour qu'ils soient opposables et non militants ; et donner aux États une capacité de négociation.
En quoi consiste l'Africa Risk Index, rendu public lors du 1er Africa Risk Forum ?
Il mesure la résilience souveraine des 54 États africains sur 2000–2025 : 1 404 observations pays-année, plus de 70 000 points de données. Il repose sur 48 variables réparties en quatre piliers de poids égal – macro-financier, bancaire, externe et gouvernance. Il combine une lecture structurelle et une lecture statistique, un modèle qui estime la probabilité qu'un État entre en crise. Le score final, de 0 à 100, est traduit en grade de AAA à D. Chaque score est publié avec son intervalle de rang, issu de 10 000 simulations, et avec son indice de fiabilité des données, le DRS.
Quelle articulation avec l'agence africaine de notation portée par l'Union africaine ?
Je salue le lancement de l'AfCRA, le 7 octobre à Maurice. Mais les deux démarches ne sont pas de même nature. Une agence attribue des notes de crédit, encadrées réglementairement, sur des émetteurs. L'ARI est un indice de résilience souveraine, un instrument d'analyse et de dialogue. Les approches sont complémentaires, et nous sommes disponibles pour travailler avec les institutions de l'Union africaine. C'est à elles d'en décider.
Sur quels pays l'ARI diverge-t-il le plus des agences ?
Une note d'agence photographie un émetteur à un instant donné ; notre classement de référence est une moyenne sur vingt-six ans. La divergence la plus spectaculaire concerne le Sénégal : 5e et BB dans l'ARI, alors que S&P l'a abaissé à CC en septembre. Mais l'écart joue aussi dans l'autre sens : la Côte d'Ivoire, B chez nous, est en catégorie BB chez les agences. Ces écarts ne disent pas que les agences se trompent. Ils posent la question du Sovereign Pricing Gap : l'écart entre le spread payé par un État et celui que ses fondamentaux justifieraient.
Vous dénoncez une prime de risque excessive. Or l'ARI classe trente-huit États en B ou CCC…
Nous n'avons pas construit un indice pour embellir l'Afrique : c'est un constat sévère, que nous assumons. Mais l'ARI mesure la résilience des fondamentaux ; la prime de risque est un prix fixé par les marchés. Le Perception Premium, c'est le supplément payé lorsque le risque perçu dépasse ce que justifient les fondamentaux. Il peut devenir autoréalisateur : en renchérissant la dette, il freine l'investissement public et la croissance, et finit par produire la vulnérabilité qu'il prétendait anticiper. C'est cet excédent que je dénonce.
Aucun État ne dépasse 70 sur 100. Vous attendiez-vous à un tel résultat ?
En partie. Un score moyen sur vingt-six ans intègre la crise de 2008, le choc sur les matières premières de 2014–2016, la pandémie et la vague de surendettement récente. Résultat : deux États en BBB, Maurice et le Botswana, dix en BB, trente en B et huit en CCC. Ce plafond n'est pas une sentence sur le potentiel de l'Afrique. C'est un appel à la décision : la marge de progression passe par des leviers que les États maîtrisent – profondeur bancaire, réserves, régulation, qualité des données.
Votre méthodologie est "propriétaire". Comment la rendre vérifiable ?
Propriétaire ne veut pas dire opaque. J'ai appliqué à l'ARI la discipline que l'on attend d'une banque systémique : développement, validation indépendante, approbation, production. Ses performances sont publiées, dont 86,9 % de bonne classification. Chaque publication passe quatre contrôles bloquants. Nous avons présenté l'ARI aux équipes du FMI, sollicité une revue méthodologique indépendante, et nous constituons un comité indépendant de validation.
Des banques figurent parmi vos partenaires. Comment garantir l'indépendance de l'indice ?
Par la gouvernance, pas par la bonne volonté. Les partenaires accompagnent le Forum ; ils n'ont aucun accès au calcul et aucun droit de regard sur les scores. Aucun score n'a été communiqué à quiconque avant le jour de la publication, ambassades comprises. L'indice Mo Ibrahim a bâti sa légitimité de cette manière : par la constance de sa méthode et l'indépendance de sa gouvernance. C'est le chemin que nous suivons.
Qui finance Africa Risk ?
Son fondateur et JPG Consulting Partners Group. C'est le choix de l'indépendance : Africa Risk ne doit dépendre d'aucun État, car un indice financé par ceux qu'il évalue perdrait sa légitimité. Ce financement n'ouvre aucun droit sur les scores : l'institut, association de droit suisse, est une entité distincte, et les scores sont produits par le modèle sans ajustement manuel. À terme, Africa Risk a vocation à s'autofinancer par ses licences, publications et formations.
Aucun État n'atteint la meilleure note de fiabilité. Que dit-il des statistiques africaines ?
Qu'elles sont le premier chantier de la souveraineté. Trente-trois États sont en fiabilité B, seize en C, un en D, et quatre n'ont aucune année publiable. Les instituts statistiques sont sous-financés. Nous avons choisi de publier ce constat plutôt que de le masquer. On ne peut pas revendiquer d'évaluer si l'on ne maîtrise pas ses propres données.
La RD Congo, votre pays natal, est 48e. Comment le recevez-vous ?
Avec lucidité, et avec une émotion que je ne cache pas. Mais l'indice n'a pas de nationalité. Son score, 35,29, grade CCC, repose sur des données jugées fiables. Il dit l'écart immense entre la richesse du pays, premier producteur mondial de cobalt, et sa résilience. Posséder une ressource ne suffit pas : la question est de savoir qui la transforme, qui la finance et qui en capte la valeur. Ce rang n'est pas un destin, c'est un point de départ.
Noël Mboumba a plaidé pour la mobilisation de l'épargne africaine. Votre indice peut-il y contribuer ?
C'est l'un de ses usages les plus concrets. L'épargne africaine – fonds de pension, assureurs, banques, fonds souverains, diaspora – s'investit encore trop peu en Afrique, en partie parce que les instruments de mesure du risque reflètent une perception extérieure. Une référence africaine, documentée et auditable, peut éclairer les cadres d'allocation et soutenir les marchés obligataires domestiques. Pour mobiliser l'épargne africaine, il faut d'abord lui donner les moyens d'évaluer le risque africain.
Michel Sapin était votre invité d'honneur. Pourquoi un ancien ministre français pour un projet de souveraineté africaine ?
Parce que la souveraineté n'est pas le repli. Je défends un non-alignement d'intérêts : travailler avec chacun sans devenir captif d'aucun. Michel Sapin connaît de l'intérieur l'architecture de la dette internationale. Le message de l'Afrique doit être entendu là où se prennent les décisions. Une Afrique qui ne demande pas, mais qui arrive avec ses propres données et ses propres instruments.
Dans cinq ans, à quoi saura-t-on que l'ARI a fait baisser le coût du capital en Afrique ?
À trois signes mesurables. La réduction du Sovereign Pricing Gap pour les pays qui s'appuient sur l'ARI dans leurs négociations. Une dynamique de la dette où l'écart entre taux d'intérêt et croissance cesse de jouer contre les États. Enfin, l'usage de l'indice par les ministères des Finances, les banques centrales et les investisseurs. D'ici là, nous voulons constituer le comité de validation et organiser la deuxième édition du Forum en 2027, cette fois sur le continent. Un indice qui ne change aucune décision n'aurait servi à rien. (Eco-TransContinentsAfrica)